La pregunta que más escucho de los compradores no es sobre precios ni tasas. Es sobre ellos mismos: "¿Estoy listo?". Y me encanta esa pregunta, porque es la correcta. La verdad es que estar listo son dos cosas a la vez: los números que revisa el prestamista y la vida que de verdad llevas. La mayoría de la gente está más cerca de lo que cree. Aquí te digo cómo saberlo, con claridad.
Tu ingreso se siente estable
Los prestamistas no buscan una historia perfecta. Quieren ver un ingreso confiable, normalmente unos dos años de trabajo constante y paga estable. Puede ser un empleo asalariado, un negocio con buena trayectoria o un sueldo militar, y quienes trabajan por cuenta propia solo documentan sus ingresos con un poco más de detalle. Si tu trabajo se siente estable y puedes mostrar un año o dos de ingresos constantes, el lado del ingreso ya está en buen camino.
Tus ahorros sostienen el plan
No necesitas un enganche gigante para comprar en Florida. Los préstamos FHA funcionan con 3.5%, los VA pueden funcionar con cero, y muchos convencionales aceptan 3%, así que la pregunta real no es "qué tan grande es mi enganche" sino "tengo un plan que lo incluya todo". Tu plan debe cubrir el enganche, los costos de cierre y un colchón para las sorpresas que trae ser dueño de casa, porque una casa es hogar y presupuesto a la vez. Si quieres ver los mínimos reales bien explicados, mi guía sobre los enganches los tiene, y si tienes un plan claro con un poco de aire, estás más listo de lo que crees.
El número mensual cabe en tu vida
La prueba más honesta es el número mensual. Los prestamistas miran tus deudas mensuales totales, incluido el futuro pago de la hipoteca, y normalmente les gusta que se queden por debajo de aproximadamente 43% de tus ingresos brutos. Pero el número que más importa es el que de verdad puedes vivir. Ahí es donde la preaprobación vale su peso: convierte "quizás puedo pagarlo" en una cifra real con la que puedes planear. Te explico la diferencia entre preaprobación y precalificación para que sepas exactamente qué pedir.
Tu crédito está en buen lugar
Tu puntaje decide qué préstamos tienes disponibles y con qué condiciones. La buena noticia es que puedes ver exactamente dónde estás antes de hablar con un prestamista, y hábitos pequeños, como pagar a tiempo y usar una parte modesta de tu crédito disponible, mueven la aguja más de lo que la gente cree. Tengo una guía con los puntajes mínimos reales para FHA, convencional, VA y USDA, y vale la pena leerla antes de empezar.
Tu tiempo es real
El último ingrediente no tiene nada que ver con el crédito. Comprar una casa es un compromiso de años, no de meses, y los mejores compradores tienen un tiempo que le queda a su vida: planes de quedarse un buen rato, un trabajo que no está en cambio constante y una razón verdadera, ya sea más espacio para una familia que crece, una mudanza por trabajo o la libertad de ser dueño de tus propias paredes. Cuando la razón es real y el momento se siente bien por dentro, eso vale tanto como cualquier número.
Si leíste esto y no estás seguro de dónde estás, justo para eso es una primera conversación. Reviso tus números contigo, con honestidad y sin ninguna presión, y te digo qué está funcionando, qué necesita un poco de tiempo y qué sigue, en inglés o en español. Cuando estés listo, escríbeme. Yo te cubro la espalda.
Ruth Rivera · Broker Associate, Coldwell Banker Realty, Florida
Escrito por
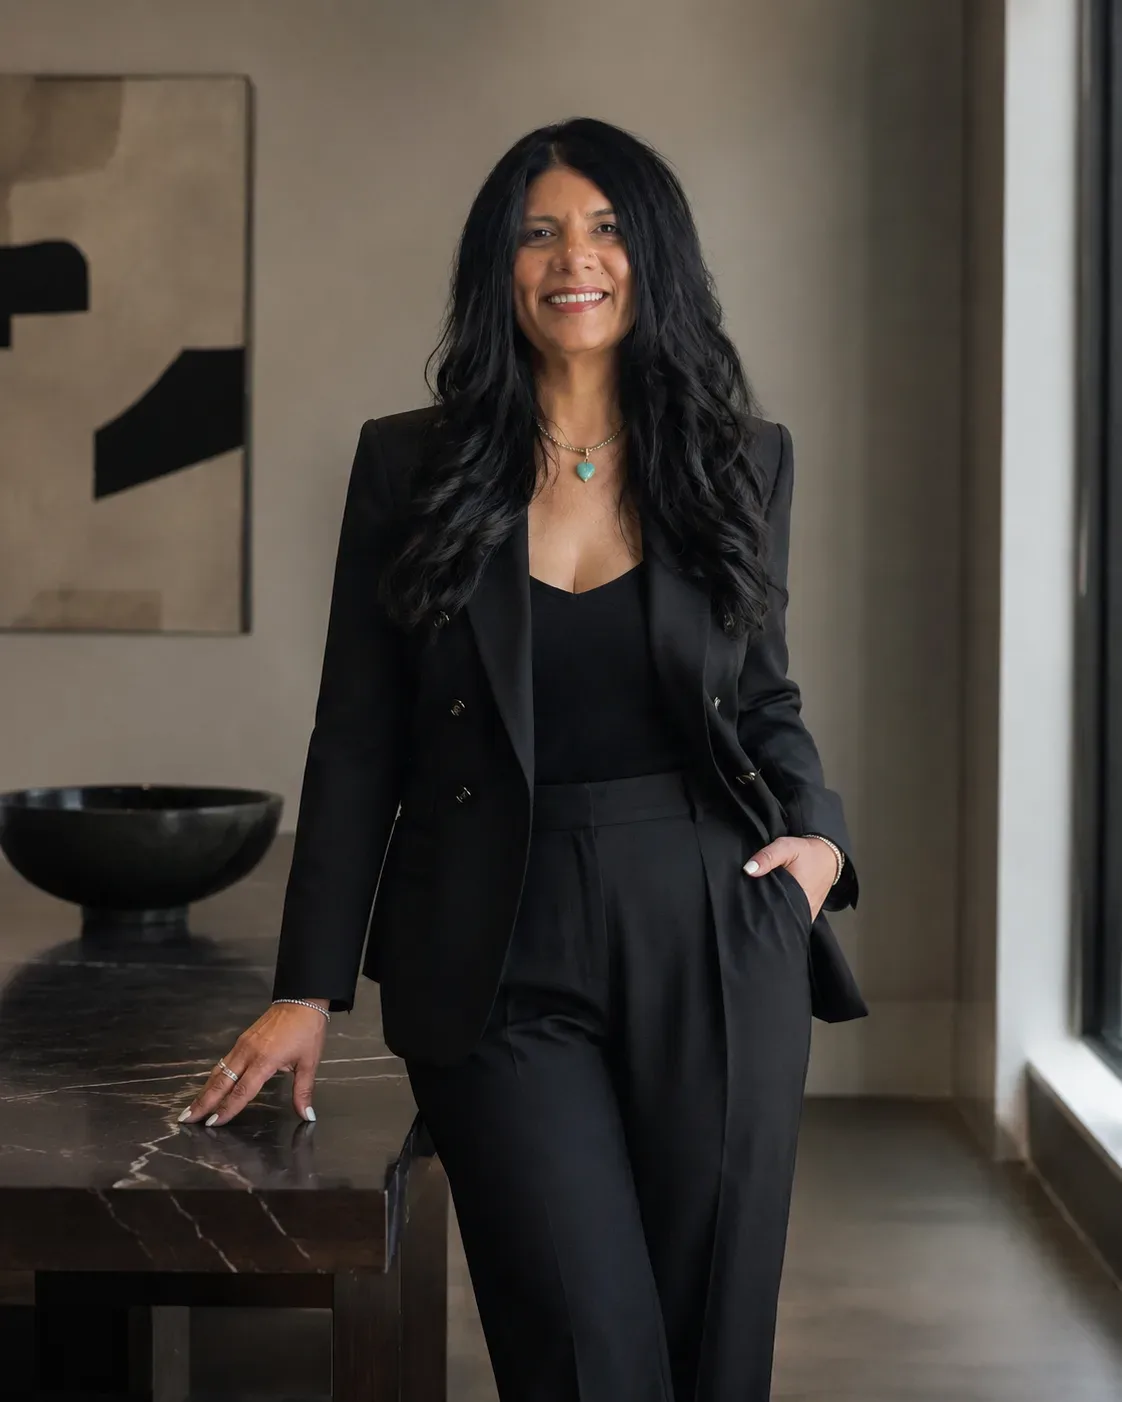
Ruth Rivera
Broker Associate de Coldwell Banker Realty desde 1992, con oficinas en todo Florida. Más de 1000+ casas vendidas, licencia de Florida (BK3168285). Bilingüe, inglés y español.
¿Tienes una pregunta sobre tu situación?
Ruth responde personalmente, en inglés o en español. I've got your back.
Pregúntale a Ruth