No necesitas un puntaje perfecto para comprar una casa. Los préstamos FHA funcionan con 580 para un enganche de 3.5% (y con 500 si pones 10%), la mayoría de los prestamistas convencionales buscan alrededor de 620, los préstamos VA no tienen un mínimo fijado por el propio VA y los prestamistas USDA suelen esperar unos 640. Esto es lo que significan esos números en lenguaje claro, y lo que pesa más que el puntaje en tu reporte.
FHA: donde los puntajes más bajos encuentran camino
Los préstamos asegurados por FHA son los más flexibles con el crédito, y por eso tantos compradores de primera vivienda empiezan ahí. Un puntaje de 580 o más califica para el máximo financiamiento con apenas 3.5% de enganche. Los puntajes entre 500 y 579 todavía pueden obtener un préstamo FHA, pero con 10% de enganche. Por debajo de 500, FHA no entra, y el camino se vuelve un préstamo convencional o un plan corto para mejorar el crédito. Si lo que te quita el sueño es el enganche, explico los mínimos de enganche de verdad en esta guía.
Convencional: la marca de los 620
Fannie Mae y Freddie Mac no publican un piso único de puntaje, pero 620 es el número que los prestamistas usan en la práctica como referencia convencional. Por debajo de unos 680, además, puedes enfrentar ajustes más altos, que aparecen en tu tasa o en tus costos en lugar de en tu aprobación. Si puedes manejar un enganche de 3%, los préstamos convencionales valen la pena mirarlos junto con FHA.
VA: sin mínimo fijado, con un rango real
El VA no fija un puntaje mínimo; la elegibilidad depende de una evaluación crediticia satisfactoria. En la práctica, la mayoría de los prestamistas quieren ver entre 580 y 620, así que el rango se comporta muy parecido al de FHA aunque el programa sea otro. Si serviste o estás sirviendo, este es uno de los caminos más poderosos hacia la casa propia en Florida. Acompaño a los veteranos en todo lo que significa un préstamo VA en Florida en su propia guía.
USDA: el 640 práctico
Los préstamos garantizados de USDA están pensados para áreas rurales y suburbanas elegibles, y el sistema automático del programa acepta puntajes de 640 hacia arriba sin revisión extra. Por debajo de 640, un préstamo USDA todavía puede pasar por aprobación manual, pero la mayoría de los prestamistas ponen su propia barra en 640. El enganche de cero es el gran atractivo para quien califica por zona e ingreso.
Lo que pesa más que el número
El prestamista mira el cuadro completo: tu historial de pagos, cuánto de tu crédito disponible estás usando y tu relación de deuda-ingreso. Si tu puntaje no está donde quieres, unos meses de pagos a tiempo y de bajar tus saldos pueden moverlo bastante. Recuerda que cada prestamista puede sumar sus propias reglas encima de las del programa, así que la persona que más importa es tu oficial de préstamo, que te dice exactamente para qué califica tu expediente. Y pide tu preaprobación antes de buscar casa: te da tu número real, tu presupuesto real y tu calendario real. Entre las preguntas que más me hacen los compradores de primera vivienda hay varias como esta, y todas tienen respuesta.
Tu puntaje es un capítulo, no el libro completo. Cuando quieras ver dónde estás parado, con gusto te ayudo a preparar tu expediente y a encontrar un prestamista que explique las cosas en inglés o en español claro. Mi trabajo es que sepas qué es posible antes de enamorarte de una casa, para que llegues al cierre sin sorpresas.
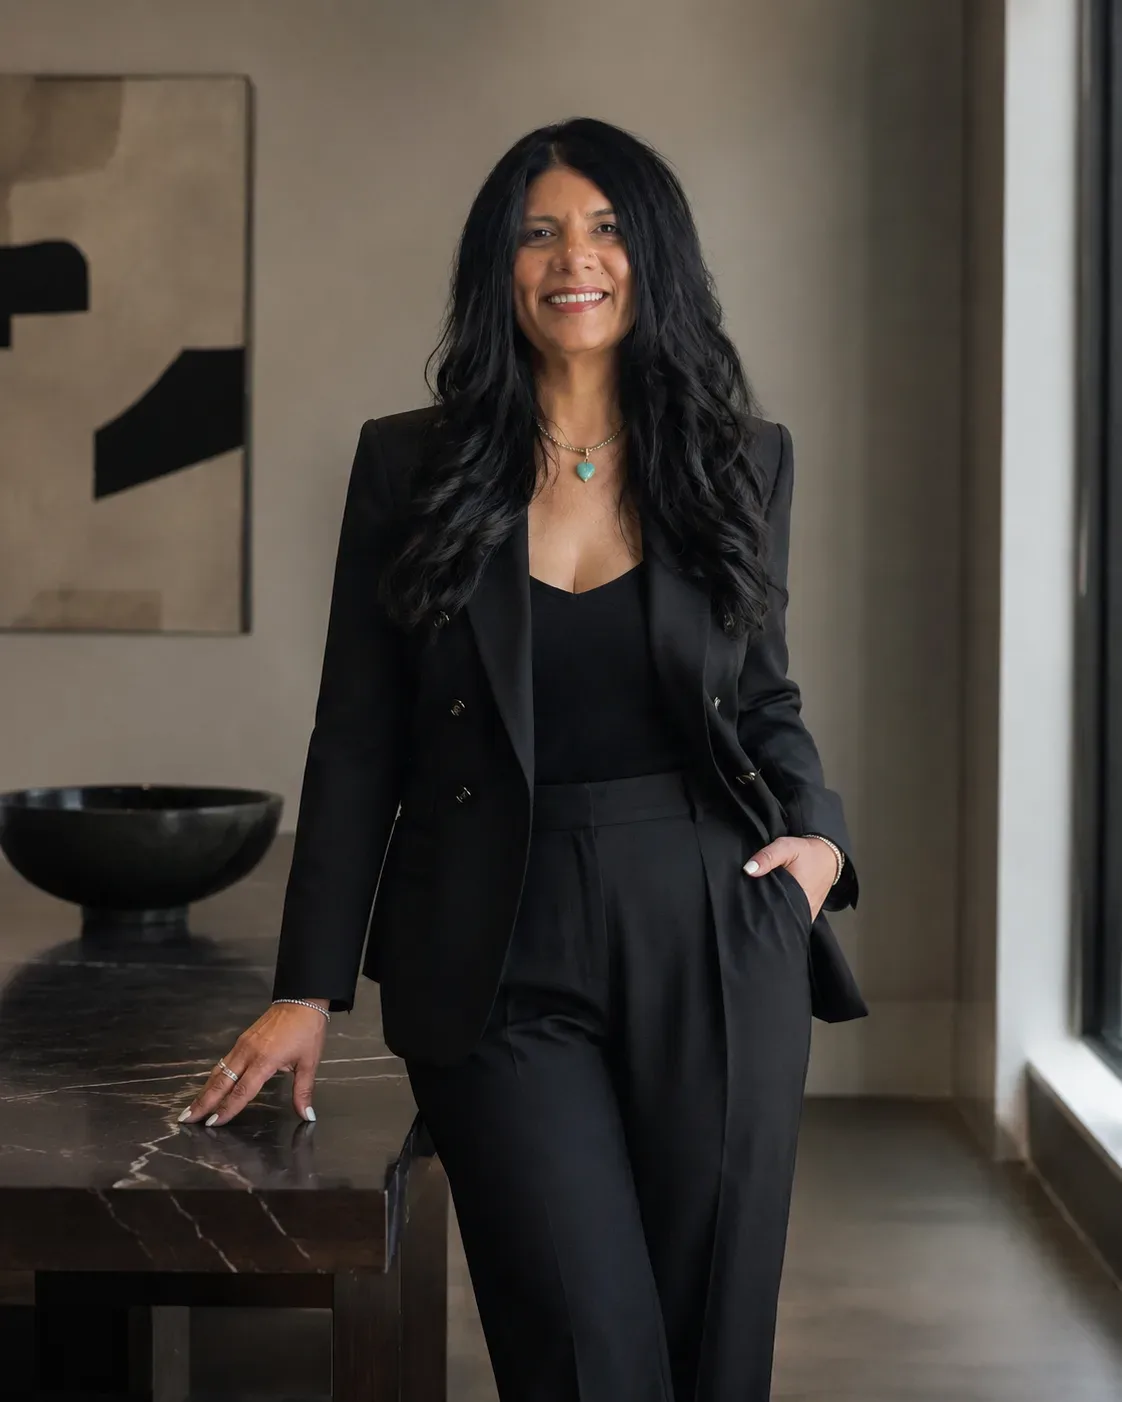
Escrito por
Ruth Rivera
Broker Associate de Coldwell Banker Realty desde 1992, con oficinas en todo Florida. Más de 1000+ casas vendidas, licencia de Florida (BK3168285). Bilingüe, inglés y español.
¿Tienes una pregunta sobre tu situación?
Ruth responde personalmente, en inglés o en español. I've got your back.
Pregúntale a Ruth