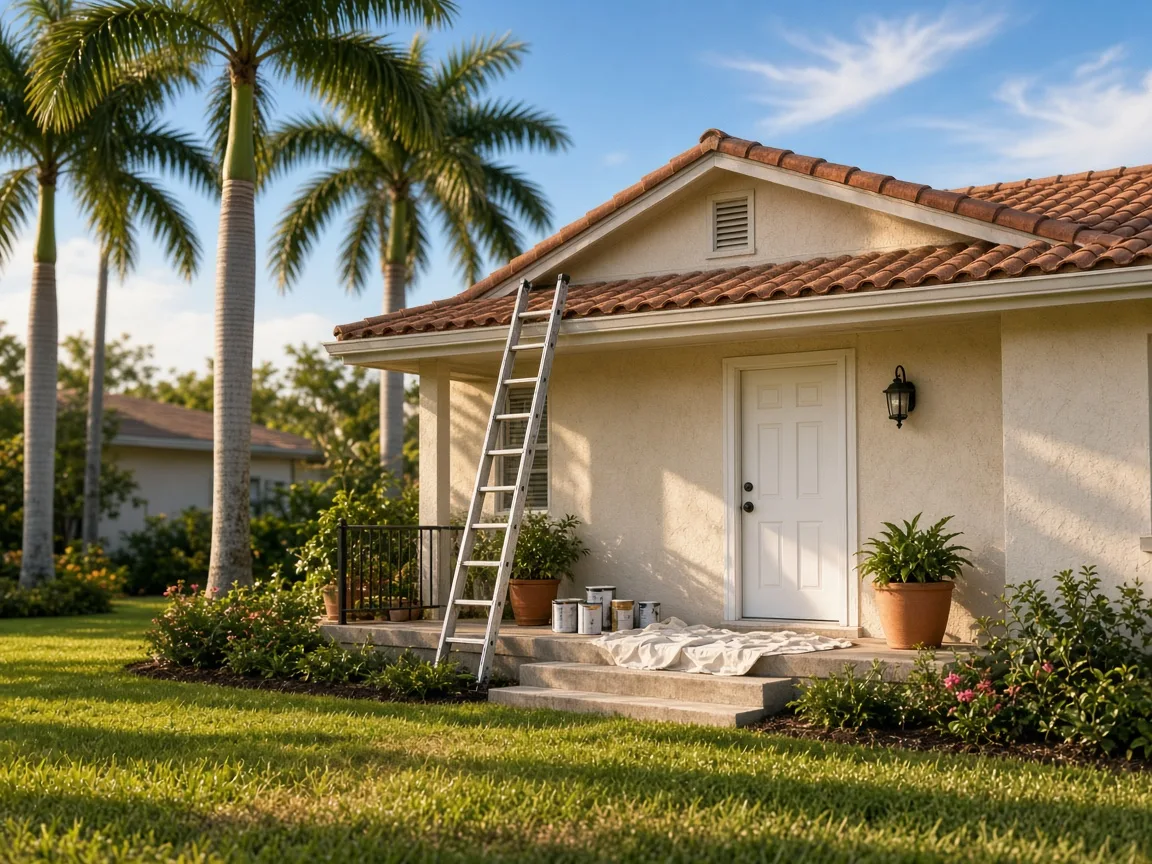
Algunos compradores se enamoran de una casa que necesita trabajo, y durante mucho tiempo eso significaba manejar una hipoteca y un préstamo de remodelación por separado. Hoy existe un camino más simple: los préstamos de remodelación, como el FHA 203(k) y el Fannie Mae HomeStyle, te permiten unir el precio de compra y las mejoras en un solo préstamo, con un solo pago. Si alguna vez te has parado en una cocina antigua y has visto exactamente lo que podría llegar a ser, esta es la opción que hace realidad esa visión.
Por qué un solo préstamo es mejor que manejar dos
Con un préstamo de remodelación, el dinero para la casa y para el trabajo forma parte de una sola hipoteca. Los fondos de remodelación quedan en una cuenta de depósito en garantía y se van liberando por etapas, llamadas desembolsos, a medida que el trabajo se completa y se inspecciona. Esa estructura protege a todos: el prestamista sabe que el trabajo se está haciendo de verdad, y tú no pagas intereses por dinero que todavía no se ha gastado. También significa un solo cierre, un solo pago mensual y una lista mucho más corta que manejar un préstamo de construcción aparte.
La opción FHA 203(k)
El FHA 203(k) es un préstamo de remodelación respaldado por el gobierno y viene en dos versiones. El 203(k) Limitado es para proyectos más pequeños, mientras que el 203(k) Estándar maneja remodelaciones mayores. Una gran ventaja es lo bajo del requisito de entrada: los compradores que califican pueden poner tan solo un 3.5% de enganche con un puntaje de crédito de alrededor de 580 o más. El compromiso es que la casa debe ser tu residencia principal y que la mayor parte del trabajo debe hacerlo un contratista con licencia y seguro, no tus propias manos. Es ideal para un comprador de primera vez listo para convertirse en dueño y ponerle mucho valor a su casa con paciencia.
La opción Fannie Mae HomeStyle
El préstamo de remodelación HomeStyle es la opción convencional y, por lo general, la más flexible. El préstamo se calcula sobre el valor de la casa "una vez terminada", es decir, tu presupuesto refleja lo que valdrá la casa después del trabajo, no antes. Los enganches pueden ser de hasta 3% para compradores de primera vez que califican, y funciona para residencias principales, segundas casas e incluso propiedades de inversión. HomeStyle también es un poco más amigable con las mejoras cosméticas y permite terminar la remodelación en un plazo de aproximadamente seis meses. Para un comprador que quiere un rango más amplio de lo que el trabajo puede incluir, esta suele ser la opción para explorar primero.
Qué esperar con cualquiera de las dos rutas
Ambos programas piden más planificación que una hipoteca común. Vas a reunir presupuestos de contratistas, alinear los planes de remodelación y pasar por una tasación basada en el valor terminado. La buena noticia es que esta tarea te protege de pagar de más y mantiene el proyecto con un presupuesto claro. Trabaja con un prestamista que conozca el financiamiento de remodelaciones, y déjame ayudarte a encontrar un contratista con un historial en el que puedas confiar. Mientras se hace el trabajo, la inspección de la casa sigue importando, y entender el seguro hipotecario te ayuda a planear el panorama mensual antes de firmar.
Para quién es de verdad este camino
Un préstamo de remodelación no es para todos, y eso está bien. Brilla para compradores que quieren un vecindario o una distribución específica, que pueden manejar unos meses de construcción antes de tener lista su cocina soñada y que ven valor en comprar una casa que necesita cariño a un precio que premia su paciencia. Florida está llena de casas encantadoras con buenos cimientos, y así es como un comprador cuidadoso convierte una en suya. Si tienes curiosidad por saber si una casa para remodelar y un préstamo de remodelación caben en tu presupuesto y en tu vida, hablemos con un prestamista al teléfono y veamos qué dicen los números. Cuento contigo.
Comprar una casa debe ser emocionante, no abrumador. Miremos las casas con potencial en tu rango de precio, consigamos números reales sobre lo que costaría el trabajo y decidamos juntos si este es el movimiento inteligente y constante para ti. No por casualidad, por diseño.
Escrito por
Ruth Rivera
Broker Associate de Coldwell Banker Realty desde 1992, con oficinas en todo Florida. Más de 1000+ casas vendidas, licencia de Florida (BK3168285). Bilingüe, inglés y español.
¿Tienes una pregunta sobre tu situación?
Ruth responde personalmente, en inglés o en español. I've got your back.
Pregúntale a Ruth