El seguro de título es uno de esos puntos del cierre que suena más complicado de lo que es. En pocas palabras, es una póliza que protege tu derecho a ser dueño de la casa que acabas de comprar. Y es de los pocos gastos del cierre que pagas una sola vez y te acompaña mientras seas dueño. Te lo explico con calma, porque un poco de claridad aquí protege mucho más adelante.
Empieza por el título
El título es el registro legal de quién es dueño de una propiedad, y detrás de cada casa hay una cadena de dueños que viene de muchos años atrás. Cuando compras, una compañía de títulos revisa esa historia buscando cualquier cosa que pueda nublar tu derecho: un gravamen viejo del dueño anterior, impuestos sin pagar, un fallo judicial, una servidumbre o una firma que falta en un documento de hace años. La búsqueda es el trabajo de detective. El seguro es la red de seguridad.
Dos pólizas, dos trabajos
En un cierre típico de Florida vas a escuchar de dos pólizas separadas. La póliza del prestamista protege el interés del banco, y el banco la exige siempre que financias la compra. La póliza del dueño te protege a ti, por el precio total de la compra, y te acompaña (a ti o a tus herederos) mientras seas dueño de la casa. Si aparece un problema escondido después del cierre, tu póliza de dueño puede cubrir la pérdida y los gastos legales de defender tu propiedad. Esa es la que protege tu patrimonio, y es la que siempre quiero que mis compradores entiendan bien.
Lo que encuentra la búsqueda de título
La búsqueda de título es muy buena para sacar a la luz problemas antes de que sean tuyos: impuestos de propiedad sin pagar, gravámenes de contratistas por trabajos de hace años, servidumbres que limitan lo que puedes hacer con parte del patio, o documentos de un divorcio o una herencia del dueño anterior que nunca se firmaron bien. También detecta fraudes y falsificaciones, como un documento firmado con una firma falsa, y errores de registro en el tribunal. La mayoría de los cierres salen bien y nunca aparece nada. La póliza existe para los casos en que sí aparece.
¿Quién paga en Florida?
La ley de Florida no dice quién paga el seguro de título; eso lo define la costumbre del condado y se negocia en el contrato. En muchos condados de Florida, el vendedor suele pagar la póliza del dueño, y el comprador normalmente paga la póliza del prestamista cuando hay financiamiento. En otras partes del estado la costumbre es distinta. La buena noticia es que siempre aparece por escrito en tu contrato antes de que firmes, así que no hay sorpresas en la mesa de cierre. Pídele a tu agente o a la compañía de títulos que te muestre esa línea y sabrás exactamente qué esperar. El seguro de título es uno de los costos de cierre de tu estado de cuenta, y expliqué el panorama completo de esos costos aquí.
Un pago único, años de protección
Esta es la parte que más le gusta a la gente: a diferencia del seguro del auto o del seguro de hogar, el seguro de título no es una cuenta mensual. Pagas la prima una sola vez, en el cierre, y la póliza del dueño sigue vigente mientras tengas la casa. Cuando vendas, la póliza nueva del comprador empieza desde cero, y todo tu tiempo como dueño queda protegido de principio a fin. Si te preguntas cuándo llega ese día del cierre, la mayoría de las ventas en Florida se cierran en unas semanas después de la oferta aceptada, y te cuento el calendario semana a semana aquí.
Lo que no cubre
Ser claro con lo que no cubre es igual de importante. El seguro de título no protege contra problemas nuevos creados después de que compras, como un gravamen que se anota contra la propiedad después del cierre, y no cubre defectos físicos de la casa; para eso está la inspección del hogar. Se trata específicamente de la cadena de dueños y de los documentos detrás de tu título. Cuando entiendes ese límite, sabes exactamente qué está haciendo por ti.
Nada de esto tiene por qué sentirse pesado. En mi experiencia, el seguro de título es uno de esos pasos tranquilos que le permiten al comprador llegar a la mesa de cierre con confianza y sin preguntas pendientes. El tramo entre la oferta aceptada y las llaves también importa, y escribí sobre cómo proteger tu compra en esa ventana aquí. Si te estás preparando para comprar en Florida y quieres que te acompañe a ver el panorama completo, me encantaría conversar sobre tu situación cuando estés lista o listo.
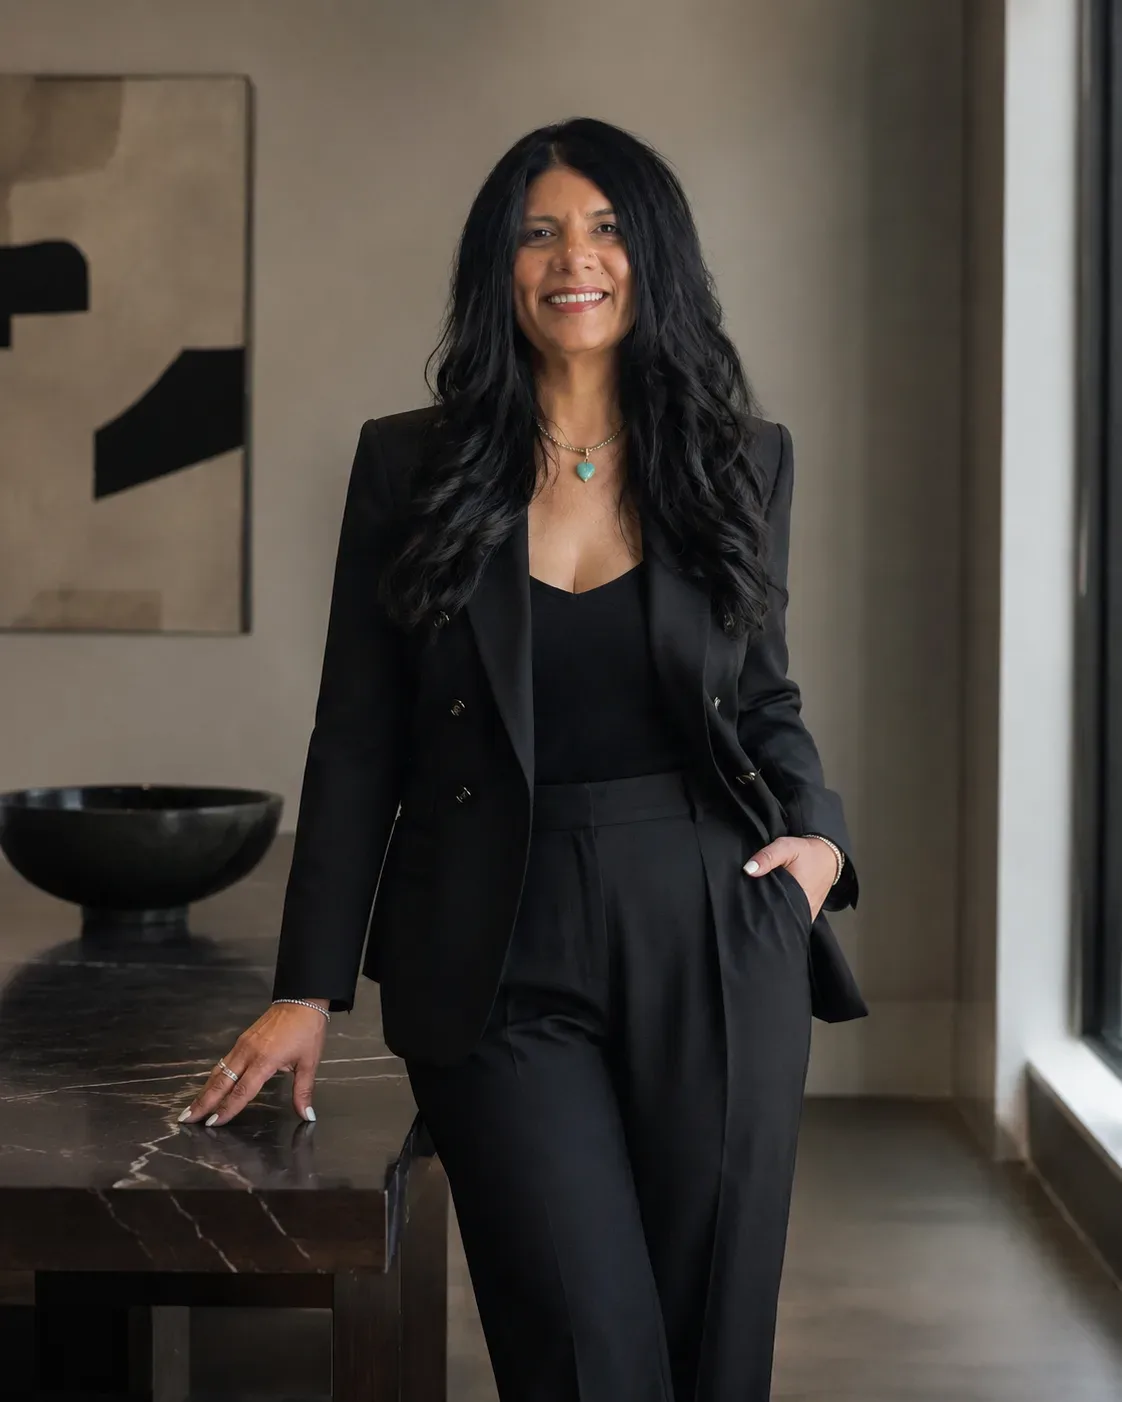
Escrito por
Ruth Rivera
Broker Associate de Coldwell Banker Realty desde 1992, con oficinas en todo Florida. Más de 1000+ casas vendidas, licencia de Florida (BK3168285). Bilingüe, inglés y español.
¿Tienes una pregunta sobre tu situación?
Ruth responde personalmente, en inglés o en español. I've got your back.
Pregúntale a Ruth